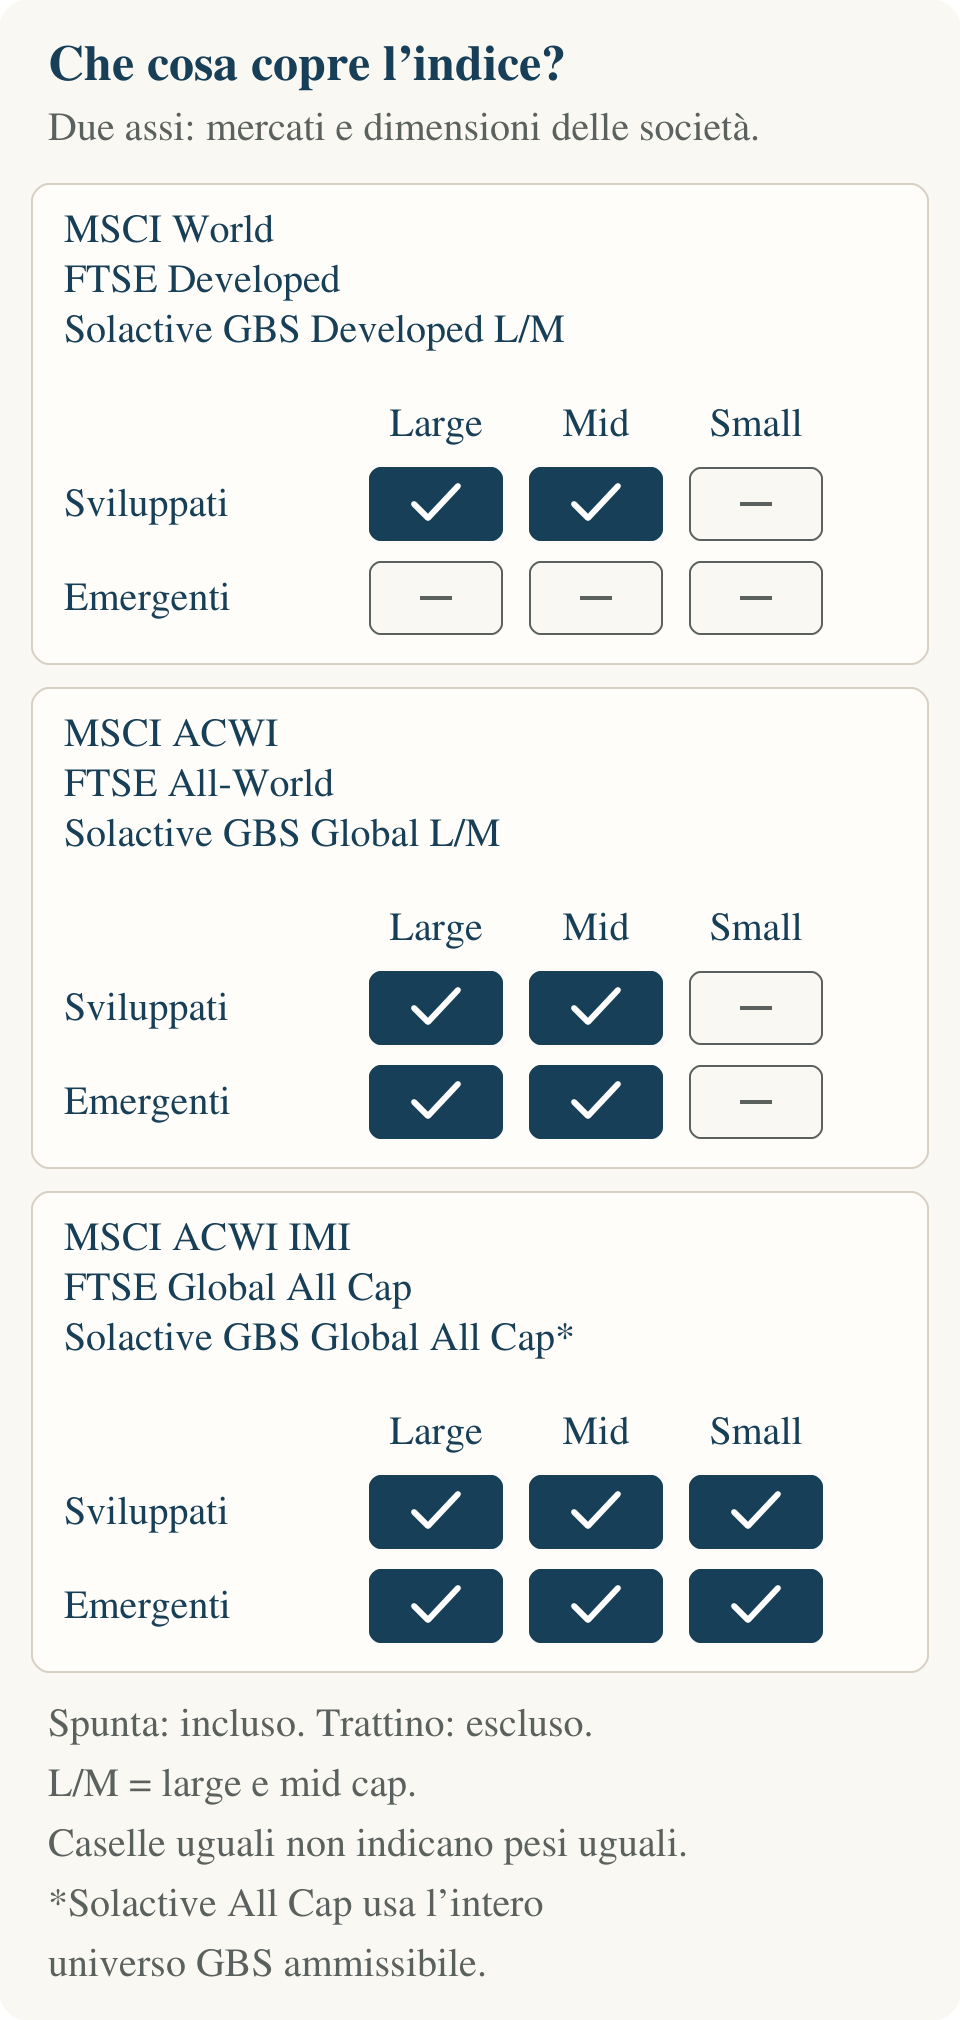
- MSCI World, FTSE Developed e Solactive GBS Developed Markets Large & Mid Cap coprono large e mid cap degli sviluppati, secondo la classificazione del rispettivo fornitore.
- MSCI ACWI, FTSE All-World e Solactive GBS Global Markets Large & Mid Cap includono sviluppati ed emergenti, ma non il segmento small cap.
- MSCI ACWI IMI e FTSE Global All Cap includono le small cap; Solactive GBS Global Markets All Cap usa l’intero universo GBS ammissibile. I confini dimensionali non sono identici tra fornitori.
- Nei factsheet di ottobre 2026 la Corea del Sud è emergente per MSCI e inclusa nel FTSE Developed: "sviluppati" non identifica un elenco universale.
- I nove benchmark standard pesano le società per capitalizzazione corretta per flottante, non per PIL né in parti uguali. Un paniere ampio conserva il rischio azionario e può essere concentrato.
Gli indici azionari globali differiscono per i mercati inclusi e per le dimensioni delle società: il nome "World" non basta a descriverne la copertura. Questa guida confronta nove benchmark principali di MSCI, FTSE Russell e Solactive e mostra come ritrovarli nella documentazione degli ETF, distinguendo sviluppati, emergenti e small cap.
Indici azionari globali ed ETF: che cosa cambia?
Un indice è un insieme di regole, non un prodotto: il fornitore, per esempio MSCI, FTSE Russell o Solactive, decide quali paesi e quali società includere e con quale peso, e pubblica il risultato come benchmark. L'ETF è il fondo che cerca di replicarlo, con patrimonio, costi e metodo di replica propri, come spiega la guida introduttiva agli ETF.
Nel documento di un fondo il benchmark ha un nome esatto: il factsheet dell’iShares Core MSCI World UCITS ETF indica "MSCI World Index (Net)" (iShares (si apre in una nuova scheda)). Per distinguere le varianti conta la denominazione completa riportata nel campo dedicato, insieme alla metodologia: indicazioni come ESG, hedged o equal weight richiedono di leggere le rispettive regole.
Qui "globale" ha un significato ristretto: indica azioni quotate di molti paesi, non un portafoglio di tutte le attività. Obbligazioni, liquidità e società non quotate restano fuori per costruzione, perché l'universo di MSCI parte dai titoli azionari quotati idonei, non dall'intera economia mondiale (metodologia MSCI (si apre in una nuova scheda)).
Paesi e dimensione delle società: come si legge la copertura?
La copertura di un indice azionario globale si misura su due assi distinti: quali paesi include, divisi tra mercati sviluppati ed emergenti, e quali società include, divise per capitalizzazione in large, mid e small cap.
Il primo asse dipende dalla classificazione pubblicata dal fornitore. MSCI distingue, per esempio, mercati sviluppati come Stati Uniti, Giappone e Italia da mercati emergenti come Cina, India, Taiwan e Brasile (factsheet MSCI ACWI (si apre in una nuova scheda)). Un mercato classificato fuori da questi due gruppi non entra automaticamente in un indice che li combina: "All Country" non significa letteralmente ogni paese del pianeta.
Il secondo asse riguarda la dimensione. La capitalizzazione è il prezzo dell'azione moltiplicato per il numero di azioni emesse (documento informativo iShares (si apre in una nuova scheda)); MSCI divide le società nei segmenti large, mid e small, più un segmento micro separato per i mercati sviluppati. MSCI World e MSCI ACWI si fermano a large e mid cap, l'MSCI ACWI IMI (Investable Market Index) aggiunge le small cap.
Confondere i due assi porta a tre equivoci. "World", nel nome MSCI World, non implica gli emergenti. "All Country", nel nome MSCI ACWI, non significa tutte le dimensioni aziendali: le small cap restano fuori. E l’estensione alle small cap dell’MSCI ACWI IMI (si apre in una nuova scheda) riguarda l’universo investibile selezionato dal fornitore, non ogni società esistente.
Un universo investibile è una selezione, non l’elenco di tutte le società esistenti. MSCI applica requisiti di dimensione, flottante, liquidità e accessibilità agli investitori internazionali (metodologia MSCI (si apre in una nuova scheda)); anche FTSE Russell considera flottante, limiti alla proprietà estera e liquidità (regole FTSE (si apre in una nuova scheda)). Non basta essere quotati: occorre appartenere ai mercati e ai segmenti previsti e superare i criteri di ammissione.
Anche le etichette richiedono il nome completo. FTSE Global All Cap copre large, mid e small cap; MSCI World All Cap aggiunge il segmento micro cap nei mercati sviluppati (MSCI (si apre in una nuova scheda)). Solactive GBS Global Markets All Cap comprende l’intero universo GBS che supera i filtri: il suo taglio non coincide automaticamente con quello degli altri due fornitori (regole Solactive (si apre in una nuova scheda)). Un altro nome da distinguere è FTSE World: comprende sviluppati ed emergenti avanzati, mentre FTSE All-World include anche gli altri emergenti previsti dalla famiglia (FTSE (si apre in una nuova scheda)).
Quali indici includono emergenti e small cap?
Il confronto principale riguarda due scelte: includere gli emergenti e includere le small cap. La tabella descrive i segmenti previsti dai nove benchmark standard; eventuali varianti ESG, con copertura valutaria o con pesi diversi richiedono una lettura della loro metodologia specifica.
| Indice | Fornitore | Mercati sviluppati | Mercati emergenti | Dimensioni incluse | Esclusioni e cautele |
|---|---|---|---|---|---|
| MSCI World (si apre in una nuova scheda) | MSCI | Sì | No | Large e mid | Non comprende emergenti né i segmenti small e micro cap. |
| MSCI ACWI (si apre in una nuova scheda) | MSCI | Sì | Sì | Large e mid | All Country riguarda i mercati, non tutte le dimensioni aziendali. |
| MSCI ACWI IMI (si apre in una nuova scheda) | MSCI | Sì | Sì | Large, mid e small | L’universo è quello investibile selezionato; non copre il segmento micro cap. |
| FTSE Developed (si apre in una nuova scheda) | FTSE Russell | Sì | No | Large e mid | Rispetto a MSCI, la classificazione dei paesi può differire. |
| FTSE All-World (si apre in una nuova scheda) | FTSE Russell | Sì | Sì | Large e mid | Distinto da FTSE World; non comprende il segmento small cap. |
| FTSE Global All Cap (si apre in una nuova scheda) | FTSE Russell | Sì | Sì | Large, mid e small | Non copre il segmento micro cap; All Cap va letto insieme al nome del fornitore. |
| Solactive GBS Developed Markets Large & Mid Cap (si apre in una nuova scheda) | Solactive | Sì | No | Large e mid | La classificazione dei paesi segue le regole Solactive. |
| Solactive GBS Global Markets Large & Mid Cap (si apre in una nuova scheda) | Solactive | Sì | Sì | Large e mid | Non comprende il segmento small cap. |
| Solactive GBS Global Markets All Cap (si apre in una nuova scheda) | Solactive | Sì | Sì | Tutte le fasce dell’universo GBS ammissibile | Il confine delle società più piccole differisce da quello degli altri fornitori. |
La tabella confronta segmenti, non panieri. Due righe con le stesse caselle non hanno necessariamente gli stessi titoli, paesi o pesi: ogni fornitore definisce l’universo di partenza, le soglie dimensionali e le regole di selezione. Per questo FTSE All-World non va immaginato come l’MSCI World con un semplice blocco di azioni aggiunto, né le categorie large, mid e small garantiscono soglie identiche tra fornitori.
E gli indici Solactive?
GBS significa Global Benchmark Series. Le versioni Developed Markets Large & Mid Cap coprono gli sviluppati; Global Markets Large & Mid Cap combina sviluppati ed emergenti. Global Markets All Cap amplia l’universo anche alle fasce minori previste dalle regole GBS (si apre in una nuova scheda). La figura mostra large, mid e small, ma non distingue la coda più piccola degli universi: "All Cap" non garantisce un perimetro identico tra fornitori.
Quali indici coprono soltanto gli emergenti?
Gli indici dedicati agli emergenti aiutano a capire che cosa resta fuori dai benchmark dei soli sviluppati. Non coprono l’insieme sviluppati più emergenti: sono un tassello distinto.
| Fornitore | Indice |
|---|---|
| MSCI | MSCI Emerging Markets (si apre in una nuova scheda) |
| FTSE Russell | FTSE Emerging (si apre in una nuova scheda) |
| Solactive | Solactive GBS Emerging Markets Large & Mid Cap (si apre in una nuova scheda) |
Il principio vale per tutti e tre i fornitori: nelle rispettive versioni standard large e mid cap, sviluppati ed emergenti sono componenti complementari dell’indice combinato. Per MSCI ricompongono ACWI, per FTSE All-World e per Solactive GBS Global Markets Large & Mid Cap. La complementarità riguarda l’universo coperto: i pesi dei due blocchi derivano dalla capitalizzazione flottante, non da una divisione a metà. Mescolare fornitori o fasce dimensionali diverse può invece lasciare lacune o creare sovrapposizioni.
La Corea del Sud: lo stesso paese in due categorie
Nei factsheet di ottobre 2026 la Corea del Sud è tra gli emergenti per MSCI ACWI (si apre in una nuova scheda) ed è inclusa nel FTSE Developed (si apre in una nuova scheda). MSCI World non copre quindi quel mercato, mentre FTSE Developed lo comprende. È un esempio del perché "sviluppati" non identifichi un elenco universale. Combinare un indice di sviluppati e uno di emergenti di fornitori diversi può produrre sovrapposizioni o lasciare fuori un paese. Le classificazioni possono cambiare: l’esempio va ricontrollato sui documenti aggiornati.
Conta anche come una società viene assegnata a un paese. MSCI, nella grande maggioranza dei casi, usa il paese di costituzione quando coincide con quello della quotazione primaria, e prevede altre regole per i casi differenti (metodologia MSCI (si apre in una nuova scheda)). Questa classificazione non descrive necessariamente dove la società realizza i ricavi: l’esposizione geografica dell’indice e le attività commerciali delle imprese sono due informazioni distinte.
Come si ritrova l'indice nei documenti di un ETF?
Il benchmark si trova nella documentazione dell’ETF e nel factsheet: va letto il nome completo, non soltanto la parola "World" nella denominazione commerciale. L’ISIN identifica la classe di quote; il ticker può cambiare da una borsa all’altra. Quelli sotto sono esempi illustrativi e didattici, ricavati dai documenti degli emittenti: non raccomandazioni né una selezione dei prodotti migliori.
| Fondo (classe) | ISIN | Benchmark dichiarato | Replica secondo il documento |
|---|---|---|---|
| iShares Core MSCI World UCITS ETF, USD ad accumulazione | IE00B4L5Y983 | MSCI World Index (Net) | Fisica, ottimizzata |
| iShares MSCI All Country World UCITS ETF, USD ad accumulazione | IE00B6R52259 | MSCI All Countries World Index Net USD | Ottimizzata, secondo il documento informativo |
| Vanguard FTSE All-World UCITS ETF, (USD) Accumulating | IE00BK5BQT80 | FTSE All-World Index | Fisica, con un campione rappresentativo |
| State Street SPDR MSCI All Country World Investable Market UCITS ETF (Acc) (si apre in una nuova scheda) | IE00B3YLTY66 | MSCI ACWI IMI | Ottimizzata |
| Vanguard FTSE Global All-Cap UCITS ETF, (USD) Accumulating (si apre in una nuova scheda) | IE000VAHT5T0 | FTSE Global All Cap Index | Fisica, con campione rappresentativo |
| Amundi Prime All Country World UCITS ETF Acc (si apre in una nuova scheda) | IE0003XJA0J9 | Solactive GBS Global Markets Large & Mid Cap Index (NTR) | Diretta, secondo il KID in francese |
Il Vanguard All-Cap dell’esempio segue FTSE Global All Cap: come MSCI ACWI IMI, questo benchmark include sviluppati, emergenti e small cap. L’analogia riguarda i segmenti coperti, non l’identità dei titoli o dei pesi. Anche il prodotto Amundi mostra perché i nomi del fondo e dell’indice vanno distinti: il suo benchmark è Solactive, non MSCI ACWI.
Il nome commerciale non sostituisce il campo "benchmark". Un esempio nella tabella serve a collegare un indice a un fondo che dichiara di seguirlo; non basta per confrontare la qualità dei fondi né per stabilire quale sia adatto a una persona. La guida su come leggere la scheda di un ETF approfondisce gli altri dati della documentazione.
Come pesano le società dentro un indice globale?
Nei nove indici azionari globali standard confrontati, le società pesano in base alla capitalizzazione corretta per flottante. Le imprese con maggiore capitalizzazione investibile hanno più peso: non si assegnano quote uguali a ogni società o a ogni paese e non si usa il PIL come criterio di ripartizione.
Il flottante non coincide con le azioni detenute dai soli piccoli risparmiatori. MSCI lo definisce come la quota di azioni considerata acquistabile sui mercati da investitori internazionali e usa informazioni pubbliche sugli azionisti, distinguendo partecipazioni strategiche e non strategiche secondo le proprie regole (metodologia MSCI (si apre in una nuova scheda)). Anche FTSE Russell considera flottante e restrizioni alla proprietà estera (regole FTSE Russell (si apre in una nuova scheda)). La capitalizzazione totale e quella utilizzabile per determinare i pesi possono quindi essere diverse.
Ampiezza e concentrazione convivono. I factsheet di MSCI World (si apre in una nuova scheda) e MSCI ACWI IMI (si apre in una nuova scheda) mostrano entrambi pesi differenti fra i componenti. Il secondo amplia sia i mercati sia le dimensioni aziendali: non isola l’effetto delle sole small cap. Il numero di titoli non basta a descrivere la distribuzione: contano anche i pesi delle società, dei paesi e dei settori.
Titoli diversi dall'indice significano una replica peggiore?
Non da soli. Con la replica fisica completa il fondo compra tutti i titoli dell'indice nei loro pesi; con il campionamento ne detiene un numero inferiore, scelto per riprodurre settori, dimensioni e altri fattori del benchmark, con minori costi di transazione (Borsa Italiana (si apre in una nuova scheda)). Il limite è che, se i fattori scelti non rappresentano bene il benchmark, lo scarto dai suoi rendimenti cresce: la guida alle metodologie di replica degli ETF spiega come leggerlo.
Per la stessa logica, più ETF globali non significano automaticamente più diversificazione. MSCI ACWI comprende già il segmento large e mid cap dei mercati sviluppati coperto da MSCI World: accostare fondi su questi due indici produce una sovrapposizione. Se un indice comprende già gli emergenti, affiancargli un fondo dedicato a quegli stessi mercati ne aumenta il peso rispetto alla ripartizione del benchmark iniziale. È una modifica dell’esposizione, non l’aggiunta di una componente prima assente.
Vantaggi e rischi: che cosa offre e che cosa non elimina un indice globale?
Un indice globale riassume un ampio universo azionario attraverso regole pubbliche. Un ETF che lo replica può dare accesso a molte società e mercati attraverso un solo fondo, rendendo leggibile la copertura nel benchmark dichiarato. Questa ampiezza è uno strumento della diversificazione di portafoglio, non una protezione dalle perdite né una garanzia che ogni area abbia un peso significativo.
I rischi restano concreti. Il documento informativo Vanguard (si apre in una nuova scheda) richiama i movimenti dei mercati azionari, i rischi dei paesi emergenti e la concentrazione in settori, paesi o società. Anche un indice ampio può scendere insieme al mercato. Resta inoltre il rischio di cambio: il valore di investimenti in valute diverse può variare rispetto all’euro. Un’esposizione internazionale non equivale a una copertura valutaria.
Scegliere un indice dal solo nome, senza verificarne la copertura, può produrre un portafoglio diverso da quello desiderato. Anche un’ampia copertura conserva il rischio di perdita del capitale, e i risultati passati non indicano quelli futuri (documento iShares (si apre in una nuova scheda)).
Domande frequenti sugli indici azionari globali
Cos'è l'MSCI ACWI e in che cosa differisce dall'MSCI World?
MSCI ACWI (All Country World Index) è un indice di large e mid cap di mercati sviluppati ed emergenti. MSCI World copre le stesse categorie dimensionali, ma soltanto gli sviluppati. La differenza principale riguarda quindi i mercati inclusi, non le small cap: nessuno dei due benchmark standard copre quel segmento.
Il FTSE All-World è più ampio dell'MSCI World?
Per mercati sì: FTSE All-World include sviluppati ed emergenti, mentre MSCI World copre soltanto gli sviluppati. Non è però un’estensione costruita da MSCI: FTSE Russell usa una propria metodologia e classificazione dei paesi. Caselle simili nella tabella non garantiscono quindi identici titoli, pesi o soglie dimensionali tra fornitori.
FTSE Global All Cap equivale a MSCI ACWI IMI?
Sono analoghi per segmenti: entrambi comprendono large, mid e small cap di sviluppati ed emergenti. Non sono però lo stesso indice: FTSE Russell e MSCI usano regole e classificazioni proprie, quindi componenti e pesi possono differire. Il significato di All Cap va verificato per ogni famiglia, compresa quella Solactive.
Conclusione: come leggere il benchmark prima del fondo
Per leggere gli indici azionari globali servono due domande: quali mercati includono e quali dimensioni aziendali coprono. Il nome completo del benchmark, accompagnato dalla metodologia, permette di distinguere l’assenza degli emergenti dall’assenza delle small cap. Sono differenze di esposizione, da comprendere prima di confrontare i fondi che replicano l’indice.
La tabella è una mappa dei segmenti, non una graduatoria. Classificazioni, soglie e componenti possono cambiare e vanno riletti nei documenti aggiornati; due indici con caselle uguali non sono necessariamente equivalenti. Anche quando la copertura è ampia restano concentrazione, rischio azionario e rischio di cambio: il nome "globale" non li elimina.
Disclaimer: Le informazioni contenute in questo articolo sono fornite a scopo puramente educativo e informativo e non costituiscono consulenza finanziaria personalizzata, raccomandazione di investimento o sollecitazione all'acquisto o alla vendita di strumenti finanziari. Ogni decisione di investimento dovrebbe essere presa dopo un'attenta valutazione della propria situazione finanziaria e, se necessario, consultando un professionista qualificato. I rendimenti passati non sono indicativi di quelli futuri.
Bibliografia e Risorse
Approfondimenti su Caesarfolio
- Cosa sono gli ETF - La guida introduttiva al fondo che replica un indice.
- Metodologie di replica degli ETF - Replica completa, campionamento e replica sintetica.
- Come leggere la scheda di un ETF - Dove trovare il benchmark nella documentazione.
- Diversificazione del portafoglio - Ampiezza, concentrazione e limiti della diversificazione.
Risorse Esterne
- MSCI Global Investable Market Indexes Methodology (November 2026) (si apre in una nuova scheda) - Regole di costruzione, segmenti e flottante della famiglia MSCI.
- FTSE Global Equity Index Series Ground Rules (si apre in una nuova scheda) - Regole degli indici azionari globali FTSE Russell.
- Solactive Global Benchmark Series: Index Guideline (si apre in una nuova scheda) - Segmenti e universo ammissibile della Global Benchmark Series.
- Vanguard FTSE Global All-Cap UCITS ETF (USD) Accumulating (si apre in una nuova scheda) - Esempio di documento informativo per un ETF sul FTSE Global All Cap.